


Steven – Be even with friends
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 5.5.12
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- დეველოპერი
- Steven AB
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი AppCompare
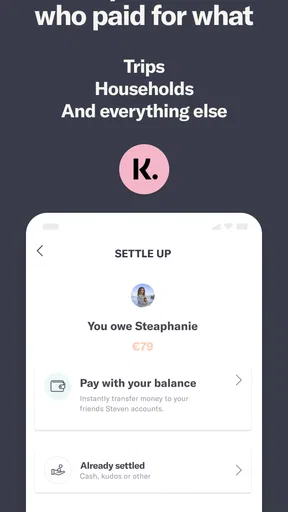
Steven არის ფინანსების კატეგორიის აპი, რომლის მთავარი იდეა ყოველდღიურ ურთიერთობებში ფულის საკითხების უფრო მარტივად მოგვარებაა. მე მას განსაკუთრებით იმ ადამიანებისთვის ვხედავ, ვისაც მეგობრებთან საერთო ხარჯების, პატარა ვალების ან გადახდის შემდეგ თანხის განაწილების საუბარი უხერხულად ეჩვენება. მისი მიდგომა ამ დისკომფორტის შემცირებაა, ამიტომ მისი სარგებლიანობა მხოლოდ ციფრების დათვლით არ უნდა შეფასდეს.
პირველივე გამოყენებისას აპის ღირებულება იმაში ჩანს, რომ ის ფულზე საუბარს პირად დაპირისპირებად აღარ ტოვებს. როცა თანხის დაბრუნება, საერთო გადასახადის გაყოფა ან ვინმესთვის შეხსენება გჭირდება, წერილის შედგენა და სწორი ტონის შერჩევა ხშირად თავად ვალზე უფრო დამღლელია. Steven ამ უხერხულობის შემცირებაზეა ორიენტირებული, თუმცა რამდენად დაგეხმარება, იმაზეც არის დამოკიდებული, რამდენად კომფორტულად გრძნობენ თავს მასთან შენი მეგობრები.
როგორ იგრძნობა აპი პირველ კვირაში
პირველ კვირაში აპი ყველაზე მეტად მაშინ გეხმარება, როცა მეგობრებთან ფინანსური საკითხები ხშირად გერევა. მაგალითად, წარმოვიდგინოთ ჩვეულებრივი საღამო: ერთმა ადამიანმა გადაიხადა რესტორანში, მეორემ ტაქსი აიღო, მესამემ კი ბილეთები იყიდა. იმ მომენტში ყველას ახსოვს დაახლოებით რა მოხდა, მაგრამ რამდენიმე დღის შემდეგ ზუსტი თანხები და ვის რამდენი ეკუთვნის, ბუნდოვანი ხდება. ასეთ სიტუაციაში Steven შეიძლება იქცეს ნეიტრალურ შუამავლად, რომელიც საუბარს ემოციური ახსნა-განმარტებიდან კონკრეტულ მოქმედებაზე გადაიყვანს.
ჩემი აზრით, ეს არის აპის ყველაზე ძლიერი პირველი შთაბეჭდილება: ის არ ცდილობს მეგობრებს შორის ურთიერთობის მართვას, არამედ უხერხულ მომენტს ფორმას აძლევს. მომხმარებელს აღარ უწევს ისეთი შეტყობინების დაწერა, რომელიც შეიძლება ზედმეტად მკაცრი, მომთხოვნი ან პირიქით, გაუბედავი გამოჩნდეს. ფინანსურ საკითხს უფრო პრაქტიკული სახე ეძლევა, თუმცა საბოლოო ტონი მაინც ადამიანებს შორის შეთანხმებაზეა დამოკიდებული.
Steven-ის გამოყენება განსაკუთრებით მოსახერხებელია იმ მეგობრულ ჯგუფებში, სადაც ხარჯები ხშირად იცვლება. ერთჯერადი ვალის შეხსენება მარტივი შემთხვევაა, მაგრამ საერთო მოგზაურობა, დაბადების დღის საჩუქარი ან ბინის დროებითი ხარჯები მეტ ყურადღებას მოითხოვს. ასეთ დროს აპის იდეა მხოლოდ თანხის დაბრუნება აღარ არის; ის გეხმარება, რომ მეგობრულ ურთიერთობაში ფულის თემა ცალკე, მშვიდად და გასაგებად განიხილო.
პირველ დღეებში მომხმარებელს შეიძლება მოეწონოს ისიც, რომ აპი არ ჰგავს სრულფასოვან საბანკო ან ბიუჯეტირების სისტემას. აქ მთავარი აქცენტი პირად ფინანსურ დაგეგმვაზე კი არა, ადამიანებს შორის ანგარიშსწორების უხერხულობის შემცირებაზეა. ამიტომ მისი შესწავლა არ მოითხოვს ფინანსური ტერმინების ცოდნას. თუ უკვე იცი, რა თანხაზეა საუბარი და ვისთან გინდა საკითხის მოგვარება, გამოყენების მიზეზი სწრაფად გასაგები ხდება.
ამასთან, პირველივე კვირაში ერთი მნიშვნელოვანი ჩვევა უნდა ჩამოაყალიბო: აპში ინფორმაცია დროულად შეიტანო. თუ ხარჯის შემდეგ რამდენიმე კვირა დაელოდები, დეტალების აღდგენა რთულდება. საუკეთესო შედეგს მაშინ მიიღებ, როცა თანხის გაყოფას ან დაბრუნებას იმავე დღეს მოაწესრიგებ. ეს პატარა დისციპლინაა, მაგრამ სწორედ ის განსაზღვრავს, გახდება თუ არა Steven რეალური დამხმარე, თუ მხოლოდ ერთხელ ცდილი აპი.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
აპის გამოყენებისას ჩემთვის საინტერესო იყო მისი სოციალური მხარე. ფინანსური აპების უმეტესობა მომხმარებელს საკუთარ ბიუჯეტზე, დანაზოგზე ან ანგარიშების კონტროლზე ამახვილებინებს ყურადღებას. Steven-ის შემთხვევაში კი მთავარი დაბრკოლება ხშირად არა მათემატიკაა, არამედ საუბრის დაწყება. ეს განსხვავება მნიშვნელოვანია მათთვის, ვისაც თანხების დათვლა შეუძლია, მაგრამ მეგობრისთვის ვალის შეხსენება უჭირს.
ვისთვის არის პირველი შთაბეჭდილება ყველაზე ძლიერი
Steven განსაკუთრებით კარგად ერგება ადამიანებს, რომლებიც ხშირად იხდიან სხვების ნაცვლად და შემდეგ თანხის მოთხოვნას აჭიანურებენ. ასევე სასარგებლოა სტუდენტურ ან მეგობრულ ჯგუფებში, სადაც ერთი ადამიანი დროებით აგვარებს საერთო ხარჯს. თუ ხშირად ცხოვრობ სხვებთან, მოგზაურობ ჯგუფურად ან საჩუქრებს რამდენიმე ადამიანთან ერთად ყიდულობ, აპის ძირითადი იდეა სწრაფად გახდება პრაქტიკული.
მეორე მხრივ, თუ თითქმის ყველა გადასახადს ცალ-ცალკე აკეთებ და მეგობრებთან ფულთან დაკავშირებული საკითხები იშვიათად ჩნდება, პირველი შთაბეჭდილება შეიძლება ნაკლებად შთამბეჭდავი იყოს. ასეთ მომხმარებელს აპის გახსენება და მონაცემების შეყვანა უფრო მეტი ძალისხმევა დაუჯდება, ვიდრე ჩვეულებრივი მოკლე შეტყობინების გაგზავნა.
ამ განსხვავების გათვალისწინება ჩამოტვირთვამდე კარგი გზაა იმის გასაგებად, დაგჭირდება თუ არა აპი მუდმივად. თუ საერთო ხარჯები მხოლოდ იშვიათად გაქვს, მისი გამოყენება შეიძლება კონკრეტული მოგზაურობის ან ღონისძიების პერიოდით შემოიფარგლოს. ესეც ნორმალური სცენარია: ყველა ფინანსურ ხელსაწყოს ყოველდღე გამოყენება არ სჭირდება, თუ ის საჭირო მომენტში გეხმარება.
რა რჩება ერთი თვის შემდეგ
აპის ნამდვილი გამოცდა პირველი კვირის შემდეგ იწყება. ახალი აპის გამოყენება თავდაპირველად საინტერესოა, მაგრამ ხანგრძლივი ღირებულება მაშინ ჩნდება, როცა ის კონკრეტულ განმეორებად პრობლემას აგვარებს. Steven-ის შემთხვევაში ეს პრობლემა არის სოციალური ფინანსური დაძაბულობა. თუ შენს ცხოვრებაში მსგავსი სიტუაციები პერიოდულად მეორდება, აპს შეუძლია ჩვევის სახე მიიღოს.
ერთი თვის განმავლობაში ყველაზე სასარგებლო მიდგომა იქნება მისი გამოყენება არა მხოლოდ მაშინ, როცა ვინმეს თანხა უკვე დიდი ხანია აქვს დასაბრუნებელი, არამედ ხარჯის წარმოშობისთანავე. ასე აპი გადაიქცევა მცირე ფინანსურ ჩანაწერად, რომელიც მეგობრულ ურთიერთობაში გაურკვევლობას ამცირებს. ეს განსაკუთრებით მნიშვნელოვანია მაშინ, როცა ერთსა და იმავე ჯგუფში რამდენიმე სხვადასხვა ხარჯი გროვდება და ყველას მეხსიერებაზე დაყრდნობა აღარ გამოდის.
აქ არის ერთი ნაკლებად აშკარა, მაგრამ პრაქტიკული წესი: Steven არ უნდა გამოიყენო მხოლოდ პრობლემის გამწვავების შემდეგ. თუ აპს მხოლოდ დაგვიანებული ვალის მოთხოვნისთვის გახსნი, ის შეიძლება მუდმივად უსიამოვნო მომენტთან ასოცირდებოდეს. თუ მას ხარჯის შეთანხმების ჩვეულებრივ ნაწილად აქცევ, შეტყობინება ნაკლებად პირადული და ნაკლებად უხერხული ხდება.
მეორე სასარგებლო ჩვევა არის მეგობრებთან წინასწარი შეთანხმება. მაგალითად, ჯგუფურ გასვლამდე ყველამ უნდა იცოდეს, რომ საერთო ხარჯები Steven-ის საშუალებით დალაგდება. ამგვარი შეთანხმება ამცირებს გაუგებრობას და თავიდან იცილებს სიტუაციას, როცა ერთ ადამიანს აპის გამოყენება მოულოდნელ მოთხოვნად ეჩვენება. ტექნიკური ხელსაწყო მაშინ მუშაობს უკეთ, როცა ადამიანები მის წესს წინასწარ იზიარებენ.
თვიდან თვემდე ღირებულება ასევე დამოკიდებულია იმაზე, რამდენად ხშირად იცვლება შენი სოციალური წრე და ხარჯების ტიპი. თუ ყოველ თვე გაქვს საერთო გადასახადები, აპი უფრო გამართლებულია. თუ ასეთი შემთხვევა სეზონურად ან იშვიათად ხდება, შეიძლება მისი გამოყენება მხოლოდ კონკრეტული ღონისძიებების პერიოდში დაგჭირდეს. ეს არ არის ნაკლი თავისთავად, მაგრამ ნიშნავს, რომ Steven ყველა მომხმარებლისთვის ყოველდღიური აპი ვერ იქნება.
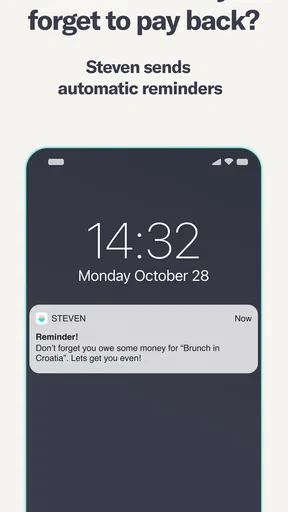
ჩემთვის მისი მთავარი უპირატესობა ჩვეულებრივ ჩატთან შედარებით სწორედ სპეციალიზაციაა. მესენჯერში თანხის მოთხოვნა შეიძლება სხვა შეტყობინებებს შორის დაიკარგოს, ხოლო საუბარი ზოგჯერ ზედმეტად პირად ტონს იღებს. საბანკო გადარიცხვა კი მხოლოდ ფულის მოძრაობას აგვარებს და არ ხსნის, როგორ უნდა დაიწყო საუბარი. Steven ამ ორ ეტაპს შორის დგას: ის ეხმარება შეთანხმებასა და შეხსენებას, მაგრამ თავად ბანკის შემცვლელი არ არის.
ამ განსხვავებას პრაქტიკული შედეგი აქვს. თუ შენთვის მთავარი მხოლოდ თანხის გადარიცხვაა, ბანკის აპი უფრო პირდაპირი არჩევანი იქნება. თუ გჭირდება ხარჯების ფართო ანალიზი, კატეგორიები, გრძელვადიანი ბიუჯეტი ან დანაზოგის დაგეგმვა, სპეციალიზებული ბიუჯეტირების აპი უკეთ დაგაკმაყოფილებს. Steven-ის ძლიერი მხარე უფრო ვიწროა, მაგრამ ამ ვიწრო პრობლემას ადამიანურ დონეზე ეხება.
ყოველდღიური სცენარი, სადაც მისი გამოყენება მართლაც გამართლებულია
დავუშვათ, მეგობრებთან ერთად რამდენიმე დღით მიდიხარ დასასვენებლად. გზაში ერთი ადამიანი იხდის საწვავს, მეორე საცხოვრებლის ნაწილს, მესამე კი პროდუქტებს. მოგზაურობის ბოლოს ყველას შეიძლება ჰქონდეს განცდა, რომ დაახლოებით იცის საკუთარი წილი, მაგრამ ზუსტი სურათი აღარავის აქვს. ასეთ შემთხვევაში Steven-ის გამოყენება თავიდანვე სჯობს: თითოეული ხარჯი მაშინვე უნდა ჩაინიშნოს, სანამ თანხა და მონაწილეები ყველას ახსოვს.
მოგზაურობის დასრულებისას ეს მიდგომა ორ უხერხულობას ამცირებს. პირველი არის გამოთვლა, რადგან თანხების ერთმანეთში არევა ნაკლებად სავარაუდო ხდება. მეორე არის საუბარი, რადგან მეგობარს აღარ ეუბნები უბრალოდ „როდის დამიბრუნებ?“, არამედ კონკრეტულ შეთანხმებას ახსენებ. სწორედ ამ ტიპის სიტუაციაში ჩანს, რატომ არის აპი ფინანსური კატეგორიის მიუხედავად უფრო მეტად სოციალური კომუნიკაციის ინსტრუმენტი.
კიდევ ერთი კარგი გამოყენებაა საერთო საჩუქარი. როცა რამდენიმე ადამიანი მონაწილეობს, ხშირად ერთი ადამიანი ყიდულობს ნივთს და შემდეგ ყველასგან თანხის შეგროვება უწევს. თუ ამას დიდხანს გადადებ, მოთხოვნა შეიძლება უხერხულად გამოჩნდეს. Steven-ის საშუალებით საკითხის დროულად მოწესრიგება უფრო ბუნებრივია, განსაკუთრებით მაშინ, როცა თავიდანვე ყველასთვის ცნობილია, როგორ მოხდება თანხის დაბრუნება.
აქ ერთი პრაქტიკული არჩევანიც გეხმარება: სანამ ხარჯს ჩაინიშნავ, გაარკვიე, ვინ მონაწილეობს მასში და ვის რა წილი აქვს შეთანხმებული. ჩაწერა თავისთავად ვერ გადაწყვეტს, ერთნაირად უნდა გაიყოს თანხა თუ მონაწილეობის მიხედვით; ეს წინასწარი საუბრის საკითხია. აპი ყველაზე სასარგებლოა მაშინ, როცა უკვე მიღებულ გადაწყვეტილებას ზუსტად ასახავს და არა მაშინ, როცა უთანხმოების დროს მისგან პასუხის მოლოდინი გაქვს.
რამდენ მოვლას მოითხოვს აპი
Steven-ის ხანგრძლივი გამოყენება დიდ მოვლას არ უნდა მოითხოვდეს, მაგრამ სრულად ავტომატურ გამოცდილებადაც არ უნდა აღიქვა. მომხმარებლის პასუხისმგებლობაა, რომ თანხა, მონაწილეები და შეთანხმება ზუსტად შეიყვანოს. თუ საწყისი ინფორმაცია არასწორია, არც ყველაზე მოსახერხებელი ინტერფეისი დაგიცავს მეგობრებთან ახალი გაუგებრობისგან.
ამიტომ ჩემი რჩევაა, რომ თითოეულ ხარჯს მოკლე აღწერა დაურთო. მხოლოდ რიცხვის შენახვა რამდენიმე დღის შემდეგ საკმარისი შეიძლება აღარ იყოს. ერთი სიტყვა ან მცირე განმარტება — მაგალითად, ტრანსპორტი, საერთო ვახშამი ან საჩუქარი — შემდგომ საუბარს ბევრად ამარტივებს. ეს არის მარტივი, მაგრამ მნიშვნელოვანი სამუშაო პროცესი, რომელსაც მაღაზიის მოკლე აღწერიდან ვერ გაიგებ.
ასევე სასარგებლოა დასრულებული საკითხების პერიოდულად გადახედვა. თუ აპში ძველი ჩანაწერები დიდხანს რჩება აქტიურ შთაბეჭდილებად, შეიძლება თავად მომხმარებელსაც გაუჩნდეს დაბნეულობა. ყოველი დაბრუნებული თანხის ან დასრულებული შეთანხმების შემდეგ ჩანაწერის განახლება სისუფთავეს ინარჩუნებს. ამგვარი მცირე მოვლა აპს უფრო საიმედო საკომუნიკაციო ხელსაწყოდ აქცევს.
თუ ჯგუფში რამდენიმე ადამიანი ერთდროულად იხდის, უმჯობესია თავიდანვე მოილაპარაკოთ, ვინ ჩაიწერს კონკრეტულ ხარჯს. წინააღმდეგ შემთხვევაში ერთი და იგივე გადასახადი შეიძლება ორჯერ მოხვდეს ჩანაწერებში, ან ყველამ იფიქროს, რომ ამას სხვა გააკეთებს. ეს წესად შეიძლება მარტივად ჩამოყალიბდეს: გადახდის შემდეგ პასუხისმგებელი ადამიანი მაშინვე აფიქსირებს ხარჯს, დანარჩენები კი ამოწმებენ, სწორად არის თუ არა მონაწილეები და წილები მითითებული.
ტექნიკური თვალსაზრისით, Steven-ის მიმდინარე ვერსია არის 5.5.12 და ის მუშაობს Android-ის 7.0 ან უფრო ახალ ვერსიაზე. ეს ნიშნავს, რომ საკმაოდ ძველ Android მოწყობილობებზეც შეიძლება იყოს ხელმისაწვდომი, თუმცა პრაქტიკაში კომფორტი მაინც დამოკიდებული იქნება ტელეფონის სისწრაფეზე, შეტყობინებების მუშაობასა და აპის საერთო სტაბილურობაზე.
აპი უფასოდ არის ხელმისაწვდომი, რაც ცდის დაწყებას ამარტივებს. ამავე დროს, მასში არის შიდა შესყიდვები, რომელთა ფასი თითოეულ საქონელზე 2,50 ₾-დან 39,00 ₾-მდე მერყეობს. ამიტომ დაწყებამდე სასარგებლოა გაიგო, რომ უფასო ჩამოტვირთვა ავტომატურად არ ნიშნავს, რომ ყველა დამატებითი შესაძლებლობა უფასოა. ჩემი შეფასებით, მომხმარებელმა ჯერ ძირითადი გამოცდილება უნდა გამოცადოს და მხოლოდ შემდეგ გადაწყვიტოს, სჭირდება თუ არა დამატებითი ხარჯი.
Steven შექმნა დეველოპერმა Steven AB-მ. აპის მასშტაბზე წარმოდგენას ისიც ქმნის, რომ მას ასი ათასზე მეტი ინსტალაცია აქვს. ეს არ არის მიზეზი, რომ აპი ბრმად ენდო, მაგრამ აჩვენებს, რომ იდეა მხოლოდ ძალიან მცირე წრისთვის არ ყოფილა საინტერესო.
სად ჩნდება დაღლილობა
ნებისმიერი სოციალური ფინანსური აპის ყველაზე დიდი რისკი ის არის, რომ ყველა მეგობარი ერთნაირად მზად არ იქნება მის გამოსაყენებლად. შენ შეიძლება გინდოდეს ხარჯების მოწესრიგება, მაგრამ სხვას აპის დაყენება, ანგარიშის შექმნა ან შეტყობინების მიღება ზედმეტ ნაბიჯად მოეჩვენოს. ასეთ დროს ხელსაწყო, რომელიც უხერხულობის შესამცირებლად დააინსტალირე, შეიძლება დამატებით ახსნა-განმარტებად იქცეს.
დაღლილობა მაშინაც ჩნდება, როცა ერთი და იგივე თანხის შესახებ რამდენიმე არხში საუბრობთ. თუ ნაწილი მესენჯერშია, ნაწილი Steven-ში, ხოლო გადახდა ბანკის აპით სრულდება, საბოლოო სურათი შეიძლება უფრო რთული გახდეს. ამიტომ უმჯობესია წინასწარ გადაწყვიტო, სად ინახება შეთანხმება და სად ხდება მხოლოდ გადარიცხვა. Steven-ის გამოყენება ყველაზე სუფთაა მაშინ, როცა ის პროცესის ერთ კონკრეტულ ნაწილს ემსახურება და სხვა ინსტრუმენტებს არ ეჯიბრება.
კიდევ ერთი შესაძლო სირთულე ტონის საკითხია. ტექნიკური შეხსენება მაინც შეიძლება პირად კრიტიკად აღიქმებოდეს, განსაკუთრებით ახლო მეგობრებს შორის. აპი უხერხულობას ამცირებს, მაგრამ ურთიერთობის ემოციურ ნაწილს ვერ ჩაანაცვლებს. დიდი ან დაგვიანებული ვალის შემთხვევაში პირადი საუბარი შეიძლება უკეთესი იყოს, ხოლო Steven მხოლოდ შეთანხმების დაფიქსირებაში დაგეხმაროს.
სწორედ აქ არის მნიშვნელოვანი გამონაკლისი: თუ ფინანსური უთანხმოება უკვე კონფლიქტად იქცა, აპის შეტყობინება პრობლემას ვერ მოაგვარებს. ასეთ სიტუაციაში ჯერ ადამიანური საუბარი, თანხის მიზეზის გარკვევა და რეალისტური ვადის შეთანხმებაა საჭირო. აპი კარგია მაშინ, როცა ორივე მხარეს სურს საკითხის მშვიდად დასრულება; ის არ არის მოლაპარაკების ან ნდობის შემცვლელი.
ასაკობრივი თვალსაზრისით, აპი შეფასებულია 3+ კატეგორიით. ეს მიუთითებს, რომ შინაარსი ფართო აუდიტორიისთვის არის განკუთვნილი, თუმცა ფინანსურ შეთანხმებებში მაინც საჭიროა მომხმარებლის ასაკისა და პასუხისმგებლობის გათვალისწინება. ბავშვის შემთხვევაში თანხებთან დაკავშირებული გადაწყვეტილებები ზრდასრულმა უნდა გააკონტროლოს, მიუხედავად იმისა, რომ აპის ასაკობრივი შეფასება დაბალია.
კითხვის, შეხებისა და გარემოს გათვალისწინება
გამოყენების კომფორტი მხოლოდ იმაზე არ არის დამოკიდებული, რამდენად მარტივად იწერება თანხა. როცა საერთო ვახშმის შემდეგ ხმაურიან ადგილას ხარ ან გზაში გეჩქარება, ტექსტის წაკითხვა და მონაწილეების სწორად არჩევა შეიძლება უფრო მეტ ყურადღებას მოითხოვდეს. ასეთ დროს ჩემი რჩევაა, არ შეავსო ჩანაწერი აჩქარებით: ჯერ შეინახე ზუსტი ინფორმაცია, შემდეგ კი მშვიდ გარემოში გადაამოწმე, ვის ეხება ხარჯი და რა შეთანხმება გაქვთ.
მცირე ეკრანზე მუშაობისას ან როცა ტექსტის კითხვა დამღლელია, ჯობს ფინანსური დეტალების განხილვა ისეთ დროს დაგეგმო, როცა ეკრანზე ყურადღების მიქცევა შეგიძლია. აპის იდეა საუბრის უხერხულობის შემცირებაა, მაგრამ ეს არ ნიშნავს, რომ ის ყველა ადამიანს ერთნაირად მარტივად ერგება. თუ შეხებით მართვა რთულია, ან შეტყობინებების შემჩნევა გიჭირს, შეიძლება საჭირო გახდეს დროის შერჩევა და მეგობართან შეთანხმებული სხვა საკომუნიკაციო გზა.
ასევე გაითვალისწინე, რომ მეგობრების ჯგუფს შეიძლება განსხვავებული ტელეფონები, ჩვევები და ტექნიკური კომფორტი байж болох юм. Нэг хүн აპში хурдан ажиллаж байхад нөгөө нь энгийн мессенჯერს ил предпочитает. ამიტომ საერთო ხარჯის აღრიცხვის წესი ჯგუფმა ისე უნდა შეარჩიოს, რომ არც ერთი მონაწილე უხერხულ მდგომარეობაში არ აღმოჩნდეს. Steven არ უნდა იქცეს ვალდებულებად მათთვის, ვისაც მისი გამოყენება არ შეუძლია ან არ სურს.
თუ გჭირდება დიდი ტექსტის წაკითხვა, ხმოვანი მართვა ან სხვა კონკრეტული დამხმარე შესაძლებლობა, არჩევანი მანამდე შეამოწმე საკუთარ მოწყობილობაზე და აპის რეალურ გამოყენებაში. მე არ ვივარაუდებდი, რომ ფინანსური აპის დანიშნულება ავტომატურად ნიშნავს, რომ ყველა საჭიროება გათვალისწინებულია. ზოგისთვის აპი მოსახერხებელი იქნება, ზოგისთვის კი ზეპირი შეთანხმება და მოკლე შეტყობინება ნაკლებ ძალისხმევას მოითხოვს.
რამდენად იმსახურებს მუდმივ ადგილს ტელეფონში
ჩემი საბოლოო შეფასება ასეთია: Steven იმსახურებს მუდმივ ადგილს იმ ადამიანების ტელეფონში, ვისაც ხშირად უწევს მეგობრებთან საერთო ხარჯების დალაგება და ფულის მოთხოვნის ეშინია. მისი ღირებულება არა ხმაურიან ფუნქციებში, არამედ განმეორებად პატარა პრობლემაშია. როცა აპი გეხმარება, რომ თანხის საკითხი დროულად, ზუსტად და ნაკლები უხერხულობით მოაგვარო, მისი გამოყენება დროთა განმავლობაში ბუნებრივ ჩვევად იქცევა.
თუმცა მე მას ყველასთვის აუცილებელ ფინანსურ აპად არ ჩავთვლიდი. თუ ეძებ სრულ ბიუჯეტირებას, საბანკო ოპერაციებს, ხარჯების ღრმა ანალიზს ან პირად ფინანსურ გეგმას, სხვა ტიპის აპი უკეთესი არჩევანი იქნება. Steven-ის ძალა არ არის ყველაფრის ერთ ადგილას მოქცევა; მისი ძალა არის მეგობრებს შორის ფინანსური საუბრის გამარტივება.
გრძელვადიანი წარმატებისთვის სამი რამ არის საჭირო: ხარჯების დროული შეყვანა, მეგობრებთან წინასწარი შეთანხმება და დასრულებული საკითხების რეგულარული განახლება. თუ ამ ჩვევებს დაიცავ, აპი ნაკლებად მოგეჩვენება დამატებით საქმედ. თუ ჩანაწერებს დაგროვების შემდეგ შეავსებ ან მეგობრებს მოულოდნელად გაუგზავნი მოთხოვნებს, მისი სოციალური უპირატესობა მნიშვნელოვნად შემცირდება.
Steven უფასოდ დასაწყებად ხელმისაწვდომი და 3+ ასაკისთვის შეფასებული აპია, რომელსაც ფინანსური საკითხების ადამიანურ მხარეზე აქვს ყურადღება გადატანილი. მე მას ვურჩევდი მათ, ვისაც ციფრებზე მეტად უხერხული საუბრები აწუხებს. მისი საუკეთესო შედეგი მაშინ ჩანს, როცა ის მეგობრულ ურთიერთობას არ ცვლის, არამედ პატარა, მკაფიო შეთანხმებების გაკეთებაში გეხმარება. სწორედ ამ შეზღუდულ, მაგრამ რეალურ დანიშნულებაშია მისი ხანგრძლივი ღირებულება.
პლუსები
- მეგობრებთან ხარჯების თანაბრად გაყოფა მარტივად შეგიძლიათ.
- აპი ამცირებს თანხებთან დაკავშირებულ გაუგებრობებს მეგობრების ჯგუფში.
- ხარჯების ისტორია გეხმარებათ
- ვინ რას იხდის
- სწრაფად გადაამოწმოთ.
- მრავალი ვალუტის მხარდაჭერა სასარგებლოა მოგზაურობისა და საერთაშორისო ჯგუფებისთვის.
- მარტივი ინტერფეისი ახალ მომხმარებლებს სწრაფად ათვისებაში ეხმარება.
მინუსები
- ყველა მეგობრის აპის გამოყენება აუცილებელი შეიძლება გახდეს სრული კომფორტისთვის.
- ინტერნეტის გარეშე ზოგიერთი ფუნქცია შეზღუდულად მუშაობს.
- ხშირი მცირე ხარჯების ხელით შეყვანა ზოგჯერ მოსაწყენია.
- ვალების დროული დაფარვა მაინც მომხმარებლების პასუხისმგებლობაზეა დამოკიდებული.
- კონფიდენციალურობისთვის ანგარიშისა და ფინანსური მონაცემების გაზიარება გასათვალისწინებელია.
ხშირად დასმული კითხვები — Steven – Be even with friends
რა არის Steven – Be even with friends და როგორ მუშაობს აპლიკაცია?
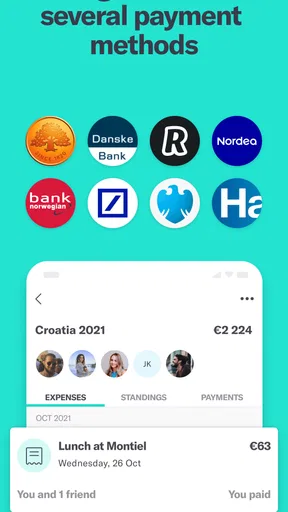
Steven – Be even with friends არის მეგობრებს შორის ხარჯების, ვალებისა და საერთო გადასახადების მართვის აპლიკაცია. მისი დახმარებით შეგიძლიათ შექმნათ ჯგუფი, დაამატოთ მონაწილეები, ჩაწეროთ ვინ გადაიხადა კონკრეტული თანხა და მიუთითოთ, როგორ უნდა გაიყოს ხარჯი. აპლიკაცია ავტომატურად აჩვენებს, ვის რამდენი აქვს გადასახდელი, რაც ამარტივებს მოგზაურობის, ბინის ან საერთო ღონისძიებების ფინანსურ აღრიცხვას.
შესაძლებელია თუ არა ხარჯების თანაბრად და არათანაბრად განაწილება?
დიახ, აპლიკაცია შექმნილია იმისთვის, რომ ხარჯები სხვადასხვა წესით გაანაწილოთ. შეგიძლიათ თანხა თანაბრად გაიყოს ყველა მონაწილეზე, ან თითოეულ ადამიანს განსხვავებული წილი დაუწესოთ. ეს განსაკუთრებით სასარგებლოა მაშინ, როდესაც ჯგუფის წევრებმა სხვადასხვა რაოდენობის პროდუქტი გამოიყენეს, სხვადასხვა ოთახში იცხოვრეს ან საერთო გადასახადში განსხვავებული წვლილი შეიტანეს.
საჭიროა თუ არა ანგარიშის შექმნა და მეგობრების მოწვევა აპლიკაციის გამოსაყენებლად?
გამოყენების კონკრეტული შესაძლებლობები შესაძლოა დამოკიდებული იყოს აპლიკაციის მიმდინარე ვერსიაზე, თუმცა ჯგუფური ხარჯების სრულად სამართავად, როგორც წესი, საჭიროა მონაწილეების დამატება ან მათთან ჯგუფის გაზიარება. მეგობრების მოწვევა ამარტივებს მონაცემების სინქრონიზაციას და ყველას აძლევს საშუალებას დაინახოს საკუთარი ვალდებულებები. ჩამოტვირთვამდე სასურველია შეამოწმოთ, რომელი ავტორიზაციის მეთოდებია ხელმისაწვდომი.
ინახავს თუ არა Steven – Be even with friends პირად ან ფინანსურ ინფორმაციას?
აპლიკაციაში შეიძლება შეიყვანოთ ხარჯების, მონაწილეების სახელებისა და გადახდებთან დაკავშირებული მონაცემები, ამიტომ კონფიდენციალურობის პოლიტიკის გაცნობა მნიშვნელოვანია. ჩვეულებრივ, ასეთი აპლიკაციები გამოიყენება ვალდებულებების აღრიცხვისთვის და არა საბანკო ანგარიშიდან პირდაპირი გადახდებისთვის. არ შეიყვანოთ ბარათის ნომერი, პაროლი ან სხვა მგრძნობიარე ინფორმაცია, თუ აპლიკაცია ამას მკაფიოდ და უსაფრთხოდ არ ითხოვს.
შეიძლება თუ არა აპლიკაციის გამოყენება ინტერნეტის გარეშე და რეალური გადახდების შესრულება?
Steven – Be even with friends ძირითადად ხარჯებისა და ვალდებულებების დასათვლელად გამოიყენება, ამიტომ ის ავტომატურად არ ნიშნავს, რომ მეგობრებს შორის თანხას პირდაპირ გადარიცხავთ. ოფლაინ მუშაობის შესაძლებლობა დამოკიდებულია კონკრეტულ ვერსიასა და მოწყობილობაზე; მონაცემების გაზიარებასა და სინქრონიზაციას ხშირად ინტერნეტკავშირი სჭირდება. აპლიკაციის ჩამოტვირთვამდე შეამოწმეთ მისი აღწერა, მხარდაჭერილი ფუნქციები და გადახდებთან დაკავშირებული შეზღუდვები.


